- เผยแพร่เมื่อ
สงครามกระเป๋าเงินอิเล็กทรอนิกส์ที่สำคัญที่สุด
- ผู้เขียน

- ชื่อ
- AbnAsia.org
- @steven_n_t
มันผ่านพ้นไปโดยไม่มีใครสังเกตเห็น แต่สงครามกระเป๋าเงินดิจิทัลที่สำคัญที่สุดกำลังเกิดขึ้นที่ระดับโครงสร้างพื้นฐาน และมีส่วนเกี่ยวข้องกับความสามารถในการทำงานร่วมกัน มาทำความรู้จักกัน
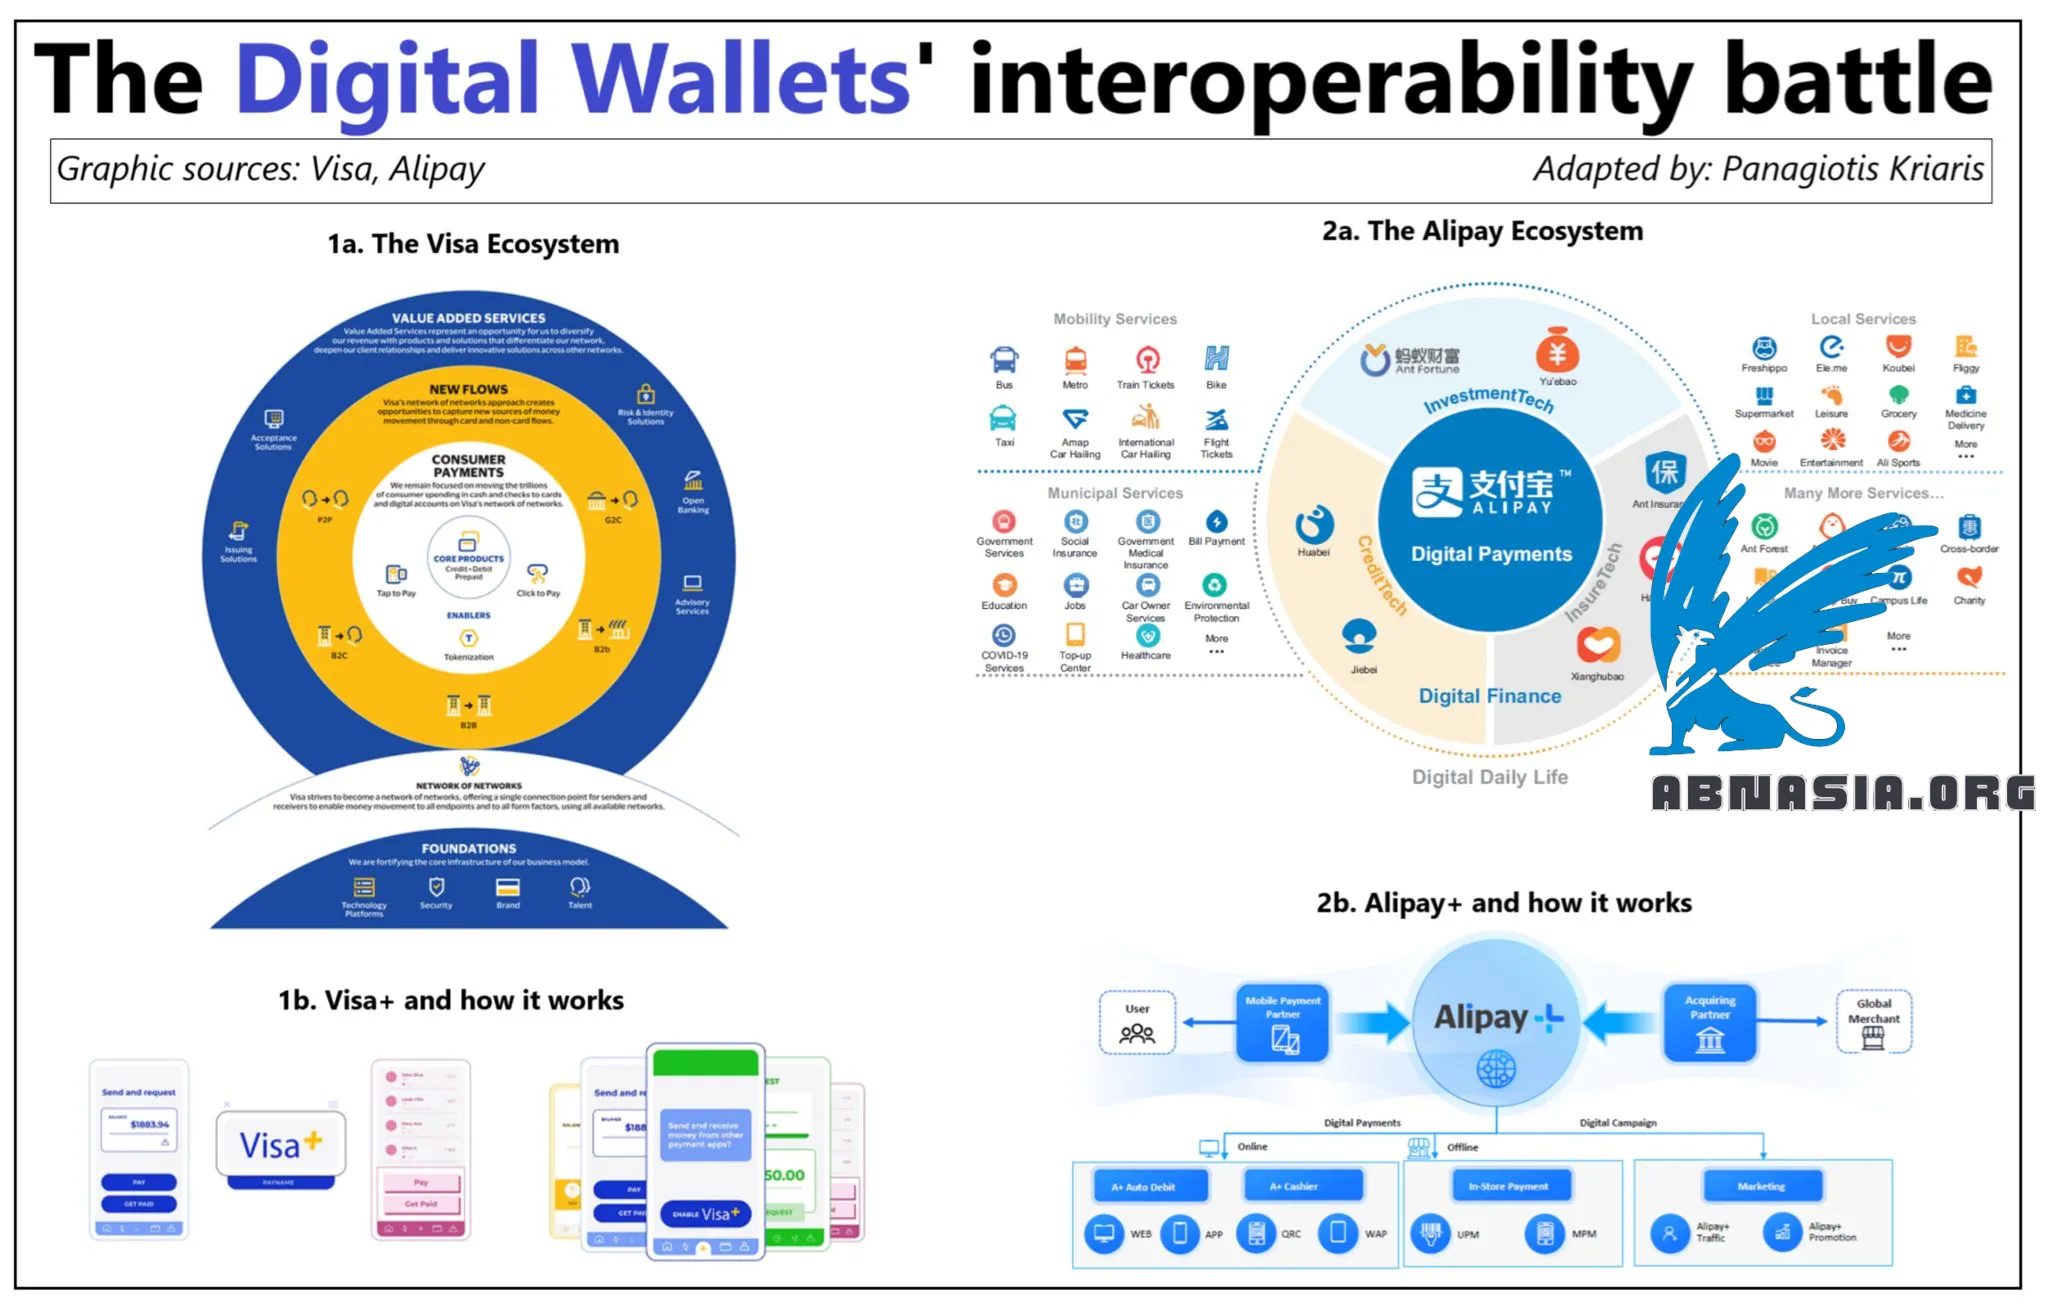
กระเป๋าเงินอิเล็กทรอนิกส์กลายเป็นวิธีการชำระเงินที่ได้รับความนิยมมากที่สุดในระดับโลก โดยคาดการณ์ว่าจะมีผู้ใช้ถึง 5.2 พันล้านคนในปี 2569
แต่ในขณะที่ความนิยมของกระเป๋าเงินอิเล็กทรอนิกส์กำลังเพิ่มขึ้น ก็มีช่องว่างที่สำคัญบางประการ:
การเติบโตที่ไม่สม่ำเสมอ โดยมีเรื่องราวความสำเร็จของกระเป๋าเงินอิเล็กทรอนิกส์ส่วนใหญ่มุ่งเน้นไปที่ท้องถิ่นหรือภูมิภาค
ความชอบในการชำระเงินที่แตกต่างกันและความสามารถทางเทคนิคที่แตกต่างกัน ทำให้เกิดภูมิทัศน์ที่แตกแยก
ดังนั้น ช่องว่างเหล่านี้จึงนำไปสู่ข้อจำกัดที่สำคัญ:
ขาดความสามารถในการทำงานร่วมกัน
ผู้ใช้กระเป๋าเงินอิเล็กทรอนิกส์หนึ่งไม่สามารถสื่อสาร (ส่งหรือรับเงิน) กับผู้ใช้กระเป๋าเงินอิเล็กทรอนิกส์อีกประเภทหนึ่งได้
ช่องว่างนี้ใหญ่มาก และจะยิ่งใหญ่ขึ้นเรื่อยๆ แต่โอกาสก็ใหญ่เช่นกัน
ผู้เล่นระดับโลกสองรายได้ระบุศักยภาพและได้เปิดตัวโครงการ:
- อาลีเพย์
อาลีเพย์ต้องการให้ผู้ใช้จำนวนมาก (1.4 พันล้านคน) สามารถชำระเงินต่างประเทศได้เหมือนกับที่พวกเขาชำระเงินในประเทศจีน พวกเขาตั้งชื่อว่าอาลีเพย์+
เปิดตัวในปี 2563
มีให้บริการใน 56 ตลาดในเอเชีย ยุโรป และตะวันออกกลาง โดยให้บริการผู้ขาย 5 ล้านราย
อาลีเพย์+ ไม่ใช่แอปชำระเงินหรือกระเป๋าเงินมือถือ ผลิตภัณฑ์ยังคงเป็นอาลีเพย์
- วีซ่า
เมื่อไม่นานมานี้ วีซ่าได้ประกาศความร่วมมือกับผู้ให้บริการชำระเงินด้วย QR เพื่ออำนวยความสะดวกในการชำระเงินข้ามพรมแดนในเอเชียแปซิฟิก
ผู้บริโภคจะสามารถใช้กระเป๋าเงินอิเล็กทรอนิกส์ของตนเพื่อชำระเงิน (สแกนและชำระเงิน) ด้วย QR-โค้ด POS เมื่อเดินทางไปต่างประเทศ
ในเดือนเมษายน 2566 วีซ่าได้ประกาศวีซ่า+ ซึ่งเป็นโครงการความสามารถในการทำงานร่วมกันเพื่อให้สามารถส่งและรับเงินได้ระหว่างแพลตฟอร์มดิจิทัลที่แตกต่างกัน
วีซ่าต้องการเป็นชั้นโครงสร้างเชื่อมต่อในโลกของกระเป๋าเงินอิเล็กทรอนิกส์และแอป P2P เช่นเดียวกับที่ทำกับบัตรเครดิตในปัจจุบัน
วีซ่า+ ไม่ต้องการบัตรวีซ่า เพียงแค่ตั้งค่า (ครั้งเดียว) ที่อยู่ชำระเงินที่จะเชื่อมต่อกับกระเป๋าเงินอิเล็กทรอนิกส์
สิ่งที่โครงการเหล่านี้มีร่วมกัน (นอกเหนือจากเครื่องหมาย +):
ทั้งสองต้องการสร้างโครงสร้างความร่วมมือข้ามพรมแดน (กับผู้เล่นท้องถิ่น) เพื่อเชื่อมต่อผู้ขายท้องถิ่นกับผู้บริโภค
ทั้งสองไม่ได้สร้างผลิตภัณฑ์ใหม่ แต่เป็นการสร้างโครงสร้างเชื่อมต่อที่ครอบคลุม
ทั้งสองใช้ระบบนิเวศที่กว้างขวางของตนเป็นจุดเริ่มต้น แต่ทั้งสองต้องการไปไกลกว่านั้น
การชำระเงินด้วย QR-โค้ดเป็นจุดสนใจหลัก
ไม่มีการแทรกแซงด้านความสัมพันธ์กับลูกค้า ซึ่งยังคงอยู่กับผู้เล่นท้องถิ่น
มีบริการมากมาย (เช่น การตลาด การชำระเงิน) เพื่อเพิ่มความน่าดึงดูดและความเรียบง่าย
คุณคิดว่าใครจะเป็นรายต่อไป?
โปรดทราบว่าเวอร์ชันภาษาไทยได้รับการช่วยเหลือจาก AI ดังนั้นอาจมีข้อผิดพลาดเล็กน้อย
ผู้เขียน
Ai-Banking-NetworkSecurity (ABN), ABN ASIA ถูกก่อตั้งขึ้นโดยคนที่มีรากฐานลึกในวงการวิชาการ มีประสบการณ์การทำงานในสหรัฐอเมริกา ดัตช์ ฮังการี ญี่ปุ่น เกาหลีใต้ สิงคโปร์ และเวียดนาม ABN Asia เป็นที่เราพบกันของวิทยาลัยและเทคโนโลยี ด้วยโซลูชันขั้นสูงและบริการพัฒนาซอฟต์แวร์ที่มีความสามารถ เราช่วยธุรกิจเติบโตและเข้าสู่ฉากโลก ความมุ่งมั่นของเรา: ด่วนขึ้น ดีขึ้น น่าเชื่อถือมากขึ้น ในกรณีส่วนมาก: ราคาถูกด้วย
หากคุณต้องการบริการ IT การให้คำปรึกษาดิจิทัล โซลูชันซอฟต์แวร์ใช้ได้หรือหากคุณต้องการส่งคำขอข้อเสนอ (RFPs) อย่าลังเลที่จะติดต่อเรา คุณสามารถติดต่อเราได้ที่ [email protected] เราพร้อมช่วยเหลือคุณด้านทุกความต้องการทางเทคโนโลยีของคุณทุกเมื่อ

© ABN ASIA