- เผยแพร่เมื่อ
วีซ่า เทียบกับ มาสเตอร์การ์ด เทียบกับ อเมริกันเอ็กซ์เพรส
- ผู้เขียน

- ชื่อ
- AbnAsia.org
- @steven_n_t
วีซ่า มาสเตอร์การ์ด และอเมริกันเอ็กซ์เพรส เป็นผู้เล่นหลักในอุตสาหกรรมการชำระเงินระดับโลก แต่พวกเขาดำเนินการแตกต่างกัน
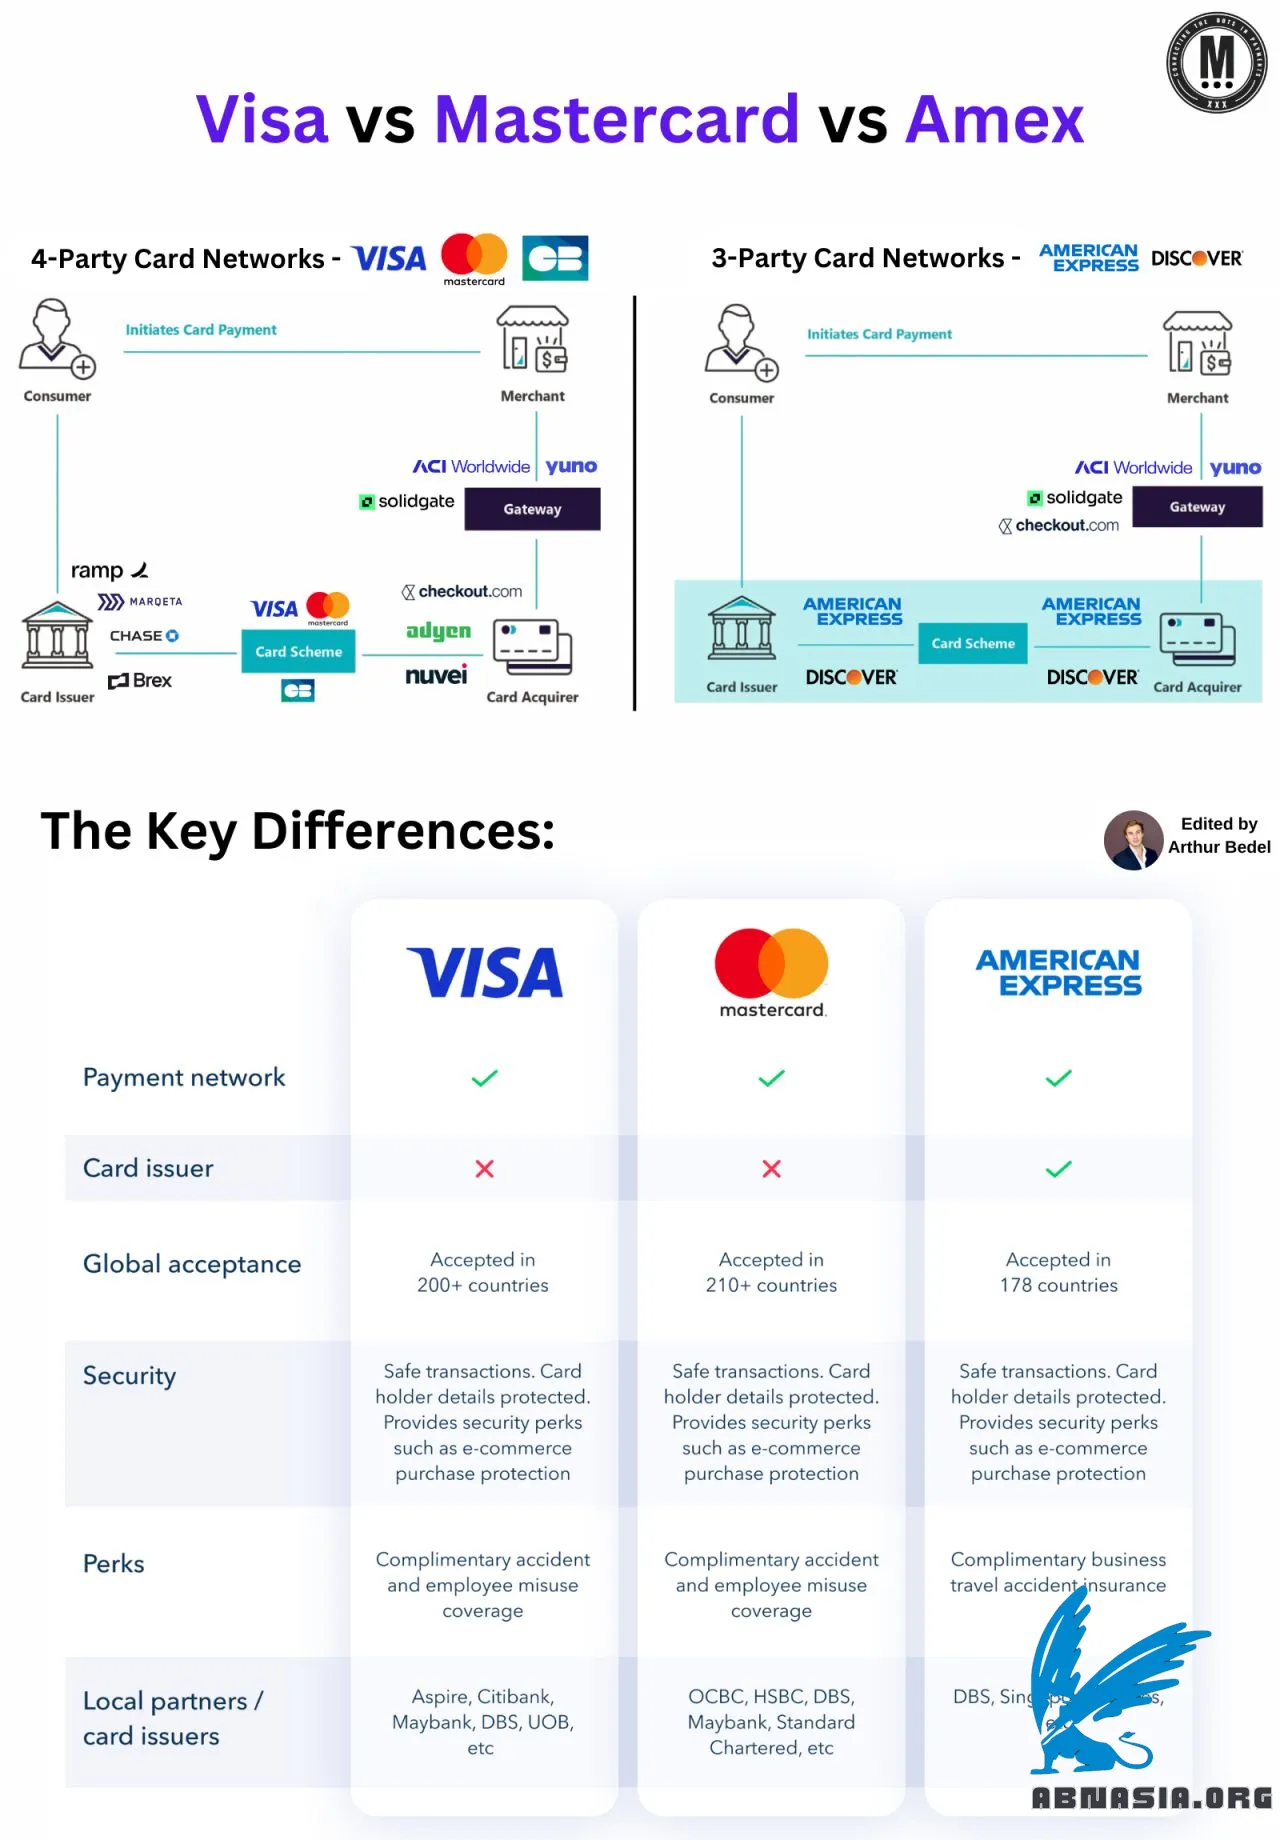
โมเดลการชำระเงินด้วยบัตร:
4-Party Card Network (Visa, Mastercard, GIE Cartes Bancaires):
โมเดลนี้ประกอบด้วยผู้เล่นหลัก 4 ฝ่าย ได้แก่ ผู้บริโภค ผู้ออกบัตร ผู้ขาย และผู้รับชำระ ผู้ขายโต้ตอบกับลูกค้าและผู้รับชำระ ในขณะที่เครือข่ายบัตรทำหน้าที่เป็นตัวกลาง
3-Party Card Network (American Express, Discover Financial Services):
ในโมเดลนี้ หน่วยงานเดียวจัดการบทบาทของผู้ออกบัตร ผู้รับชำระ และเครือข่าย ผู้ขายจ่ายค่าธรรมเนียมเดียว ซึ่งมักจะสูงกว่าเมื่อเทียบกับโมเดล 4-Party
กระบวนการอนุมัติที่จุดขาย (4-Party vs. 3-Party Model)
4-Party Model:
ธนาคารผู้ออกบัตรจัดหาบัตรเดบิตหรือเครดิตให้กับลูกค้า
ลูกค้าเสียบบัตรที่จุดขาย (POS) เพื่อทำการซื้อ
POS ส่งธุรกรรมไปยังผู้รับชำระที่เป็นเจ้าของเทอร์มินัล โดยแบ่งปันโทเค็น
ผู้รับชำระส่งต่อธุรกรรมไปยังเครือข่ายบัตร ซึ่งผ่านไปยังผู้ออกบัตรเพื่อขออนุมัติ
หากได้รับการอนุมัติ ผู้ออกบัตรจะถือครองเงินทุน การอนุมัติหรือปฏิเสธจะถูกส่งกลับไปยังผู้รับชำระและ POS และเงินทุนจะถูกโอน
3-Party Model:
ขั้นตอนแรกสามขั้นตอนเหมือนกับโมเดล 4-Party
American Express หรือ Discover จัดการบทบาททั้งหมด (ผู้รับชำระ ผู้ออกบัตร และเครือข่าย) ทำให้กระบวนการมีประสิทธิภาพมากขึ้นในระบบปิด
เมื่อเร็ว ๆ นี้ เครือข่ายเหล่านี้ได้ร่วมมือกับผู้ออกบัตรและผู้รับชำระรายอื่นเพื่อขยายขอบเขต
การอนุมัติหรือปฏิเสธจะถูกส่งกลับไปยังผู้รับชำระและ POS และเงินทุนจะถูกโอน
ตัวเลขสำคัญ:
ในปี 2566 ผู้ขายในสหรัฐฯ จ่ายค่าธรรมเนียมประมาณ 2.24 ล้านล้านดอลลาร์สหรัฐฯ สำหรับการชำระเงินด้วยบัตร (รวมค่าธรรมเนียมการแลกเปลี่ยน ค่าธรรมเนียมเครือข่าย และค่าธรรมเนียมผู้ประมวลผล)
ผู้ขายในสหรัฐฯ อาจประหยัดเงินได้ประมาณ 49 พันล้านดอลลาร์สหรัฐฯ ในปี 2566 หากค่าธรรมเนียมอยู่ในระดับปี 2552
ในยุโรป 45% ของอัตรารับส่วนลดของผู้ขาย (MDR) เป็นค่าธรรมเนียมการแลกเปลี่ยน
ความแตกต่างหลัก:
Visa และ Mastercard เป็นเครือข่ายการชำระเงิน ไม่ใช่ผู้ออกบัตร พวกเขาเป็นพันธมิตรกับธนาคารและสถาบันการเงินเพื่อเสนอบัตรเครดิต บัตรเดบิต และบัตรพรีเพด
ทั้ง Visa และ Mastercard ยอมรับในกว่า 200 ประเทศ แต่สิ่งจูงใจและข้อเสนอของพวกเขามีความแตกต่างกันขึ้นอยู่กับผู้ออกบัตร
American Express ทำหน้าที่เป็นทั้งผู้ออกบัตรและเครือข่ายการชำระเงิน ทำให้มีอำนาจควบคุมการบริการลูกค้าและสิ่งจูงใจมากขึ้น ซึ่งมักจะทำให้เป็นตัวเลือกพรีเมียม
แม้ว่า American Express จะยอมรับที่สถานที่น้อยกว่า Visa และ Mastercard แต่ก็เสนอข้อดีเฉพาะสำหรับผู้ใช้
โปรดทราบว่าเวอร์ชันภาษาไทยได้รับการช่วยเหลือจาก AI ดังนั้นอาจมีข้อผิดพลาดเล็กน้อย
ผู้เขียน
Ai-Banking-NetworkSecurity (ABN), ABN ASIA ถูกก่อตั้งขึ้นโดยคนที่มีรากฐานลึกในวงการวิชาการ มีประสบการณ์การทำงานในสหรัฐอเมริกา ดัตช์ ฮังการี ญี่ปุ่น เกาหลีใต้ สิงคโปร์ และเวียดนาม ABN Asia เป็นที่เราพบกันของวิทยาลัยและเทคโนโลยี ด้วยโซลูชันขั้นสูงและบริการพัฒนาซอฟต์แวร์ที่มีความสามารถ เราช่วยธุรกิจเติบโตและเข้าสู่ฉากโลก ความมุ่งมั่นของเรา: ด่วนขึ้น ดีขึ้น น่าเชื่อถือมากขึ้น ในกรณีส่วนมาก: ราคาถูกด้วย
หากคุณต้องการบริการ IT การให้คำปรึกษาดิจิทัล โซลูชันซอฟต์แวร์ใช้ได้หรือหากคุณต้องการส่งคำขอข้อเสนอ (RFPs) อย่าลังเลที่จะติดต่อเรา คุณสามารถติดต่อเราได้ที่ [email protected] เราพร้อมช่วยเหลือคุณด้านทุกความต้องการทางเทคโนโลยีของคุณทุกเมื่อ

© ABN ASIA